TESOURO DIRETO: O GUIA COMPLETO PARA COMEÇAR A INVESTIR COM POUCO DINHEIRO
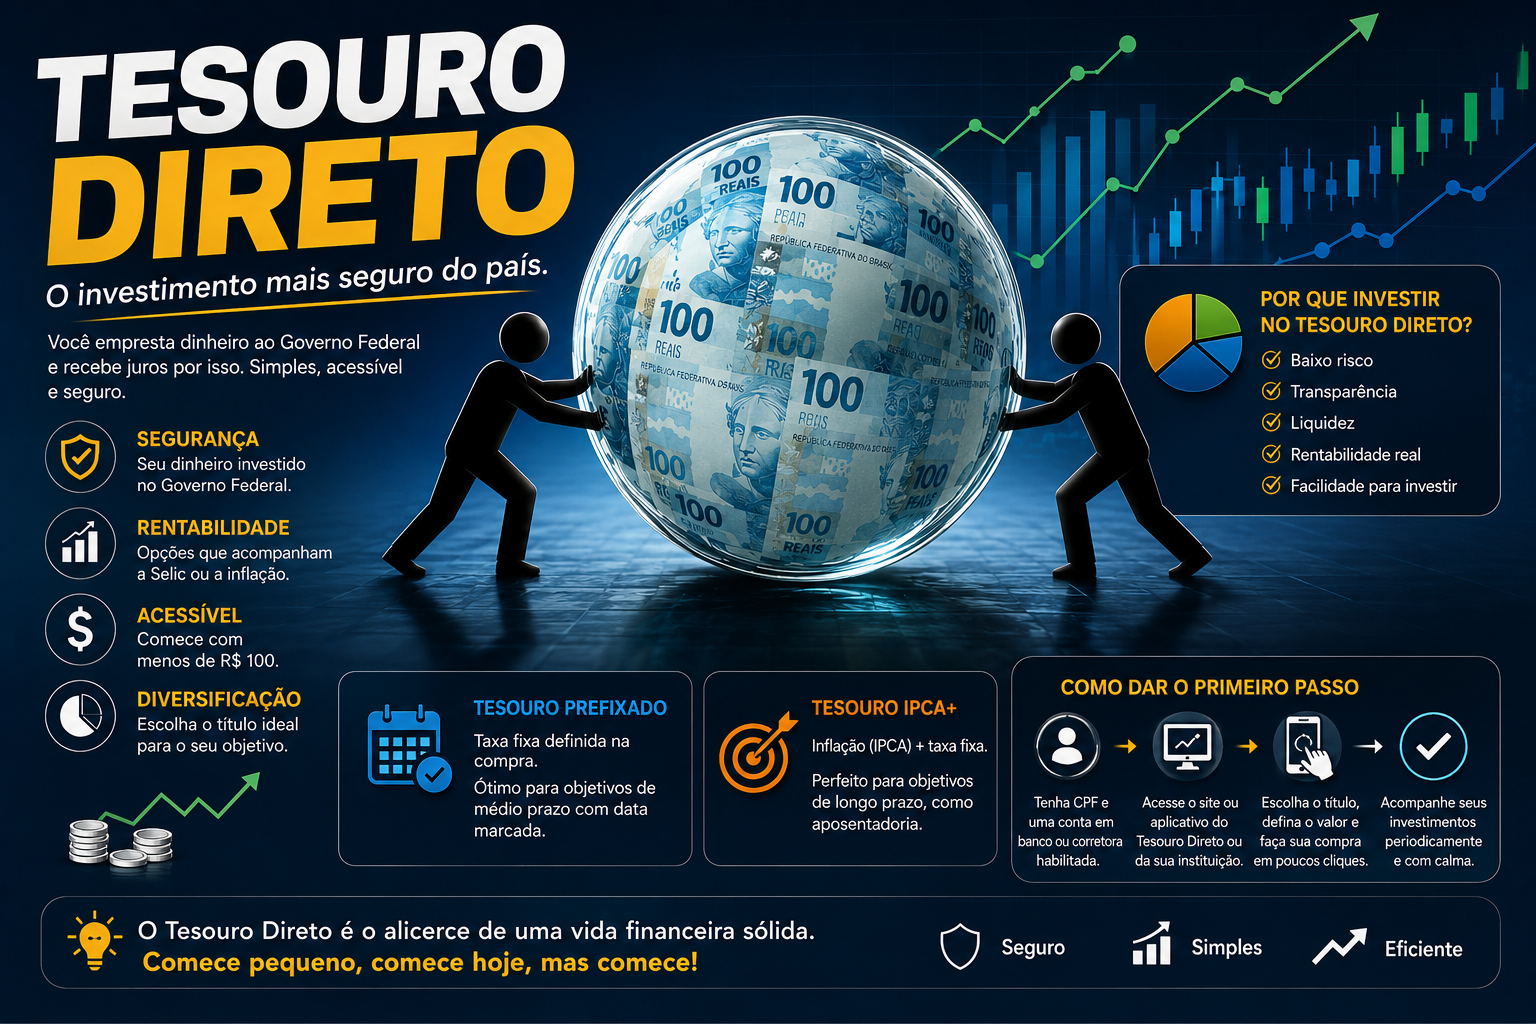
Entenda como funciona um dos investimentos mais conhecidos da renda fixa brasileira, quanto cada tipo de título pode oferecer, quais são os riscos, como escolher de acordo com seus objetivos e como dar os primeiros passos mesmo começando com pouco dinheiro. Quando alguém começa a pesquisar sobre investimentos, normalmente encontra uma quantidade enorme de informações, nomes complicados, gráficos, promessas de rentabilidade e estratégias que parecem exigir muito conhecimento. Mas existe um investimento que costuma aparecer como uma das principais portas de entrada para quem quer sair da poupança e começar a entender melhor o universo financeiro: o Tesouro Direto. Criado em 2002 pelo Tesouro Nacional em parceria com a então BM&F Bovespa, hoje B3, o programa foi desenvolvido para facilitar o acesso das pessoas físicas aos títulos públicos federais. Na prática, isso significa que uma pessoa comum pode emprestar dinheiro ao Governo Federal por meio da compra de um título e, em troca, receber uma remuneração conforme as regras daquele investimento. E existe um detalhe importante: não é necessário começar com milhares de reais. Dependendo do título e do preço disponível no momento da compra, é possível começar com valores relativamente baixos. Isso mudou completamente a relação entre pequenos investidores e a dívida pública brasileira. Antes, investir diretamente em determinados títulos públicos era algo muito mais distante do investidor comum. Com o Tesouro Direto, o processo passou a ser realizado de maneira digital e acessível. Mas antes de colocar qualquer dinheiro, é fundamental entender exatamente o que está sendo comprado.
O QUE É O TESOURO DIRETO?
Quando você compra um título do Tesouro Direto, está comprando um título da dívida pública federal. Parece complicado, mas a lógica é bastante simples. Imagine que o Governo Federal precise captar recursos para financiar suas atividades, investimentos e compromissos. Uma das formas de conseguir esse dinheiro é emitir títulos de dívida. O investidor compra esses títulos e, em troca, recebe uma remuneração de acordo com as condições estabelecidas. Em outras palavras, você empresta dinheiro ao governo e recebe juros por isso. É justamente por essa característica que os títulos públicos são considerados instrumentos de renda fixa. Porém, isso não significa que todos eles tenham exatamente o mesmo comportamento. Existem diferentes tipos de títulos, diferentes prazos, diferentes formas de remuneração e diferentes níveis de sensibilidade às oscilações do mercado. E compreender essa diferença é uma das primeiras grandes lições para quem está começando. O erro de muitos iniciantes é olhar apenas para a taxa apresentada na tela e escolher o título que parece pagar mais. Só que o maior percentual nem sempre representa a melhor escolha. O investimento adequado é aquele que combina com o objetivo, o prazo e a necessidade de liquidez de cada pessoa.
OS TRÊS PRINCIPAIS TIPOS DE TÍTULOS
De maneira geral, os títulos do Tesouro Direto podem ser divididos em três grandes grupos: Tesouro Selic, Tesouro Prefixado e Tesouro IPCA+. Cada um possui uma lógica diferente e pode fazer mais sentido em determinadas situações. O Tesouro Selic acompanha a taxa básica de juros da economia brasileira. Por isso, costuma ser bastante utilizado para objetivos de curto prazo e para a formação de uma reserva financeira. Já o Tesouro Prefixado possui uma taxa de juros definida no momento da compra. Se o investidor mantiver o título até o vencimento, saberá qual será a rentabilidade contratada, considerando as regras específicas daquele papel. O Tesouro IPCA+, por sua vez, combina uma taxa fixa com a variação da inflação medida pelo IPCA. Isso significa que o investidor busca uma rentabilidade acima da inflação durante o período contratado. Essa característica faz com que esse tipo de título seja frequentemente utilizado para objetivos de longo prazo, especialmente aqueles em que preservar o poder de compra é importante. Entretanto, escolher entre eles exige mais do que simplesmente comparar taxas. É necessário primeiro descobrir para que aquele dinheiro está sendo investido.
TESOURO SELIC: O TÍTULO PARA QUEM PRIORIZA LIQUIDEZ
O Tesouro Selic é frequentemente apresentado como uma alternativa para quem está construindo uma reserva de emergência ou precisa manter o dinheiro disponível para situações inesperadas. Sua remuneração acompanha a taxa Selic, que é a taxa básica de juros da economia brasileira. Quando a Selic sobe, a tendência é que a remuneração dos investimentos atrelados a ela também aumente. Quando a Selic cai, a rentabilidade tende a acompanhar esse movimento. Uma das principais características do Tesouro Selic é a liquidez diária. Isso significa que o investidor pode solicitar o resgate antes do vencimento, observadas as regras e condições operacionais do Tesouro Direto. Porém, existe uma informação que todo iniciante precisa entender: liquidez não significa que qualquer investimento deve ser resgatado a qualquer momento. Uma reserva de emergência precisa estar disponível, mas investimentos destinados a objetivos de longo prazo podem seguir outra estratégia. Por isso, colocar todo o dinheiro no mesmo título pode não ser a melhor decisão. O Tesouro Selic costuma cumprir uma função específica dentro de uma carteira: oferecer uma alternativa de renda fixa com alta liquidez e exposição à taxa básica de juros.
TESOURO PREFIXADO: QUANDO A TAXA É DEFINIDA NA COMPRA
O Tesouro Prefixado funciona de maneira diferente. Ao comprar esse título, o investidor conhece a taxa contratada no momento da aplicação. Isso cria uma característica interessante: se o título for mantido até a data de vencimento, a remuneração seguirá a taxa contratada, de acordo com as condições do papel. Mas existe uma questão importante que costuma surpreender quem está começando. O preço do título pode oscilar antes do vencimento. Isso acontece porque os títulos públicos são negociados no mercado e suas taxas podem mudar. Se novas taxas de juros surgirem no mercado, o preço dos títulos antigos pode subir ou cair para refletir essa nova realidade. Esse fenômeno está relacionado à chamada marcação a mercado. Portanto, o investidor que pretende vender um Tesouro Prefixado antes do vencimento pode receber um valor diferente daquele que imaginava inicialmente. É por isso que o prazo do investimento precisa combinar com o objetivo. Se você sabe que precisará do dinheiro em determinado momento, escolher um título com vencimento compatível pode reduzir a possibilidade de precisar vender antecipadamente em uma condição desfavorável.
TESOURO IPCA+: PROTEÇÃO CONTRA A INFLAÇÃO
Agora imagine guardar dinheiro durante dez, quinze ou vinte anos e descobrir que, apesar de ter acumulado um valor maior na conta, esse dinheiro compra muito menos do que comprava quando você começou. Esse é um dos principais problemas provocados pela inflação. É justamente nesse ponto que o Tesouro IPCA+ ganha destaque. Esse título combina uma taxa prefixada com a variação do IPCA, o índice oficial utilizado como referência para a inflação no Brasil. A lógica é buscar uma rentabilidade real, ou seja, um ganho acima da inflação, desde que o investimento seja mantido conforme as condições contratadas. Para objetivos de longo prazo, essa característica pode ser relevante. Pense, por exemplo, em alguém que deseja acumular patrimônio para aposentadoria, pagar uma grande despesa no futuro ou construir uma reserva para um projeto que acontecerá daqui a muitos anos. O dinheiro precisa não apenas crescer em quantidade, mas também preservar seu poder de compra. Entretanto, assim como acontece com o Prefixado, o preço do Tesouro IPCA+ pode oscilar bastante antes do vencimento. Em determinados momentos, uma mudança nas expectativas de juros pode provocar variações significativas no valor de mercado do título. Por isso, não é recomendado escolher um título de longo prazo simplesmente porque sua taxa parece atraente naquele dia.
AFINAL, QUANTO O TESOURO DIRETO RENDE?
Essa é provavelmente uma das primeiras perguntas feitas por quem começa a pesquisar. E a resposta correta é: depende do título comprado, da taxa disponível no momento da aplicação, do prazo, da inflação e do comportamento da economia durante o período. Não existe uma rentabilidade única para o Tesouro Direto. O Tesouro Selic acompanha a taxa básica de juros. O Prefixado possui uma taxa determinada no momento da compra. O IPCA+ combina a inflação com uma taxa real definida na aquisição. Além disso, é importante diferenciar rentabilidade bruta de rentabilidade líquida. O valor apresentado inicialmente não necessariamente será o valor que ficará disponível para o investidor. Existem custos e tributação que precisam ser considerados. Entre eles está o Imposto de Renda, cuja cobrança segue a tabela regressiva aplicável aos investimentos de renda fixa. Quanto maior o período de permanência, menor tende a ser a alíquota dentro dessa tabela, respeitando as regras vigentes. Também pode existir taxa de custódia da B3, observadas as regras e eventuais faixas de isenção ou condições específicas. Por isso, comparar investimentos apenas pela taxa anunciada pode levar a conclusões erradas. O que realmente importa é entender quanto poderá sobrar depois dos custos e impostos e, principalmente, se o investimento atende ao objetivo para o qual o dinheiro foi separado.
O QUE É MARCAÇÃO A MERCADO?
Existe um conceito que assusta muitos iniciantes quando aparece pela primeira vez: marcação a mercado. Mas entender esse mecanismo é fundamental. Os títulos podem ter seu preço atualizado diariamente de acordo com as condições do mercado. Isso significa que um título comprado por determinado valor pode aparecer na carteira com um preço maior ou menor algum tempo depois. Imagine que você tenha comprado um título Prefixado quando as taxas estavam em determinado nível. Depois disso, o mercado passa a oferecer taxas maiores para títulos semelhantes. Para tornar o título antigo mais competitivo, seu preço de mercado pode cair. O contrário também pode acontecer. Se as taxas de mercado caírem, um título comprado anteriormente com uma taxa mais elevada pode se tornar mais atrativo e seu preço de mercado pode subir. Isso não significa necessariamente que o investidor perdeu dinheiro. Se o título for levado até o vencimento, a remuneração seguirá as regras contratadas. O problema aparece quando o investidor precisa vender antes da hora. Por isso, a marcação a mercado reforça uma regra fundamental: prazo e objetivo precisam estar alinhados.
QUAL É O MAIOR RISCO?
Nenhum investimento deve ser apresentado como absolutamente livre de riscos. O Tesouro Direto possui características de segurança associadas aos títulos públicos federais, mas isso não significa que todos os títulos tenham o mesmo comportamento ou que não existam riscos para o investidor. O principal ponto para quem está começando é entender que risco não significa apenas perder todo o dinheiro. Existe o risco de precisar resgatar em um momento ruim, o risco de inflação corroer o poder de compra, o risco de escolher um prazo incompatível com o objetivo e o risco de tomar decisões emocionais diante das oscilações do mercado. Um investidor pode, por exemplo, comprar um título de longo prazo pensando em aposentadoria e depois se assustar ao observar uma queda temporária no preço. Se vender naquele momento, poderá transformar uma oscilação temporária em uma perda efetiva. Portanto, conhecer o funcionamento do investimento é uma forma de reduzir decisões precipitadas.
TESOURO DIRETO OU POUPANÇA?
A comparação com a poupança aparece frequentemente porque muitos brasileiros ainda utilizam a caderneta como principal forma de guardar dinheiro. A questão não é simplesmente dizer que um investimento é sempre melhor do que o outro. É necessário analisar rentabilidade, liquidez, tributação, objetivo e segurança. O Tesouro Direto oferece diferentes alternativas de remuneração e permite ao investidor escolher títulos de acordo com seus objetivos. A poupança possui regras próprias de remuneração e grande facilidade de utilização. O ponto central é compreender que deixar dinheiro parado por muitos anos sem analisar sua rentabilidade pode fazer com que a inflação reduza progressivamente seu poder de compra. Se os preços dos produtos e serviços aumentam enquanto o dinheiro cresce mais lentamente, o patrimônio perde capacidade de compra. Por isso, aprender sobre investimentos não significa simplesmente procurar o maior retorno possível. Significa entender como proteger e fazer o patrimônio evoluir ao longo do tempo.
QUANTO É PRECISO PARA COMEÇAR?
Uma das maiores barreiras psicológicas para quem nunca investiu é acreditar que precisa ter muito dinheiro. No Tesouro Direto, essa ideia não corresponde à realidade. O investimento pode ser iniciado com valores relativamente baixos, dependendo do título disponível e das condições de compra. Isso permite que uma pessoa comece a desenvolver o hábito de investir antes mesmo de possuir uma grande renda. E essa talvez seja uma das maiores vantagens para o iniciante: aprender com pouco dinheiro. Em vez de esperar anos para juntar uma grande quantia, é possível começar pequeno, compreender como funciona a plataforma, acompanhar a evolução do patrimônio e aumentar os aportes conforme a capacidade financeira permitir. O valor inicial é menos importante do que a consistência. Investir R$ 50, R$ 100 ou R$ 200 todos os meses pode parecer pouco no começo, mas o hábito de realizar aportes regularmente cria uma disciplina financeira que pode se tornar muito mais importante no longo prazo.
COMO ESCOLHER O TÍTULO CERTO?
A pergunta mais importante não deveria ser "qual título está pagando mais?". A pergunta deveria ser: "para que eu preciso desse dinheiro?". Se o objetivo é montar uma reserva de emergência, a prioridade costuma ser liquidez e estabilidade, características que fazem o Tesouro Selic aparecer como uma das alternativas a serem estudadas. Se o objetivo possui uma data definida e existe intenção de carregar o investimento até o vencimento, o Tesouro Prefixado pode fazer sentido dependendo das condições encontradas. Já para objetivos de longo prazo em que preservar o poder de compra é uma preocupação central, o Tesouro IPCA+ pode ser considerado. A escolha, portanto, começa pelo objetivo e só depois passa pela rentabilidade. Essa inversão de raciocínio pode evitar muitos erros. O melhor título não é necessariamente aquele com a maior taxa. É aquele que consegue cumprir a função para a qual o dinheiro foi separado.
OS ERROS MAIS COMUNS DOS INICIANTES
Um dos maiores erros é comprar um título sem saber quando o dinheiro será necessário. Outro é olhar diariamente para a rentabilidade e tomar decisões baseadas em movimentos de curto prazo. Também é comum o investidor concentrar todo o patrimônio em um único tipo de título simplesmente porque ouviu alguém dizer que determinada aplicação é melhor. Outro erro é ignorar os impostos e custos. E existe ainda um problema comportamental: acreditar que todo investimento precisa apresentar lucro todos os dias. Renda fixa não significa que o preço de mercado nunca irá oscilar. Em títulos negociados antes do vencimento, essas oscilações fazem parte do funcionamento do mercado. O investidor precisa entender o motivo da variação antes de tomar qualquer decisão. A educação financeira, nesse sentido, pode ser tão importante quanto a escolha do investimento.
COMO COMEÇAR NA PRÁTICA?
O primeiro passo é escolher uma instituição financeira habilitada a operar com o Tesouro Direto e verificar as condições oferecidas. Depois, o investidor precisa ter seus dados cadastrais regularizados e recursos disponíveis para realizar a aplicação. A compra pode ser feita pelos canais disponibilizados pela instituição ou diretamente pelos sistemas relacionados ao Tesouro Direto. Antes de confirmar a operação, é importante verificar o nome do título, a data de vencimento, a taxa oferecida, o valor da aplicação e as condições do investimento. Depois da compra, o investidor poderá acompanhar sua posição. Mas acompanhamento não significa ficar olhando o saldo a cada hora. Para objetivos de longo prazo, excesso de acompanhamento pode aumentar a ansiedade e incentivar decisões impulsivas. Uma estratégia mais racional é acompanhar periodicamente e verificar se o investimento continua alinhado ao objetivo original.
O PODER DOS APORTES REGULARES
Imagine duas pessoas. A primeira espera ter muito dinheiro para começar. A segunda começa com pouco e aumenta gradualmente os aportes conforme sua renda permite. Com o passar dos anos, a segunda pessoa terá desenvolvido algo que vai muito além de uma carteira de investimentos: terá desenvolvido disciplina. O efeito dos juros compostos acontece quando os rendimentos passam a gerar novos rendimentos. Quanto maior o período, maior pode ser o impacto dessa dinâmica. Mas existe um detalhe importante: não existe garantia de que uma determinada rentabilidade permanecerá constante durante décadas. Taxas de juros, inflação e condições econômicas mudam. Por isso, a melhor forma de pensar no longo prazo não é imaginar uma linha reta de crescimento, mas construir uma estratégia capaz de atravessar diferentes cenários econômicos.
CONCLUSÃO
O Tesouro Direto não é uma fórmula mágica para enriquecer rapidamente. E justamente por isso ele ocupa um espaço importante na educação financeira de quem está começando. Ele permite compreender conceitos fundamentais como juros, inflação, prazo, liquidez, risco, rentabilidade e planejamento. O Tesouro Selic pode ser utilizado para objetivos que exigem maior liquidez. O Prefixado pode ser interessante quando existe um objetivo compatível com sua data de vencimento e quando o investidor entende os efeitos da marcação a mercado. O IPCA+ pode ser utilizado em estratégias de longo prazo que buscam preservar o poder de compra e obter uma taxa real. Mas nenhum desses títulos deve ser escolhido apenas porque alguém afirmou que é o melhor. O investimento precisa fazer sentido dentro da realidade financeira de cada pessoa. Começar pequeno não é um problema. O problema é esperar ter muito dinheiro para começar a aprender. O patrimônio não é construído apenas com grandes aportes. Ele também é construído com tempo, disciplina, conhecimento e decisões consistentes. O primeiro passo pode ser pequeno, mas ele muda a relação que você tem com o seu dinheiro. Em vez de simplesmente guardar, você começa a planejar. Em vez de deixar o futuro para depois, começa a construir uma estratégia. E, no mundo dos investimentos, entender onde colocar o dinheiro é importante. Mas entender por que você está colocando aquele dinheiro ali pode ser ainda mais importante.