Estar endividado pode transformar uma simples conta em uma fonte constante de preocupação. O salário chega, mas parece desaparecer rapidamente. As contas se acumulam, os juros aumentam e, muitas vezes, surge a sensação de que não existe saída. Quando isso acontece, é comum tentar resolver tudo de uma vez, cortar gastos sem planejamento ou simplesmente evitar olhar para as dívidas. O problema é que nenhuma dessas estratégias costuma resolver a causa. A boa notícia é que sair das dívidas é possível, mesmo quando a situação parece complicada. O primeiro passo é parar de fugir dos números e começar a enxergar exatamente onde o dinheiro está indo. A partir daí, é possível criar um plano, negociar as dívidas, reduzir despesas, reorganizar o orçamento e construir novos hábitos. Neste artigo, você vai conhecer um método prático para sair do vermelho e começar a construir uma vida financeira mais equilibrada.
O primeiro passo é saber exatamente quanto você deve
Antes de pensar em investimentos, cartões de crédito, renda extra ou qualquer outra estratégia, existe uma tarefa que precisa ser feita: descobrir o tamanho real do problema. Pegue papel e caneta, abra uma planilha ou utilize um aplicativo de controle financeiro e coloque todas as dívidas no papel. Inclua cartão de crédito, cheque especial, empréstimos, financiamentos, contas atrasadas, carnês, parcelamentos e qualquer outro compromisso financeiro pendente. Para cada dívida, registre o valor total, o número de parcelas restantes, a taxa de juros, o valor da parcela, a data de vencimento e há quanto tempo está atrasada. Essa etapa pode ser desconfortável, mas é fundamental. Uma dívida que parece enorme quando está espalhada em vários lugares pode se tornar muito mais compreensível quando é organizada em uma única lista. O objetivo não é se assustar com o valor, mas transformar um problema desconhecido em um problema que pode ser administrado.
Separe suas dívidas por prioridade
Nem todas as dívidas têm o mesmo impacto sobre sua vida financeira. Algumas possuem juros muito mais elevados e crescem rapidamente quando não são pagas. É por isso que organizar as dívidas por prioridade é tão importante. Cartão de crédito e cheque especial, por exemplo, normalmente exigem atenção especial devido ao custo elevado do crédito. Depois, devem ser consideradas outras dívidas com juros significativos e, por fim, aquelas que possuem custos menores ou condições mais favoráveis. Também é importante observar dívidas que podem gerar consequências graves, como perda de um bem, corte de um serviço essencial ou problemas judiciais. A ideia não é simplesmente pagar primeiro a menor dívida ou aquela que está mais próxima do vencimento. O ideal é avaliar juros, consequências e condições de negociação. Uma estratégia eficiente pode economizar uma quantidade significativa de dinheiro ao longo do tempo, porque reduz o crescimento dos juros e direciona seus recursos para os compromissos mais caros.
Descubra para onde seu dinheiro está indo
Depois de conhecer suas dívidas, o próximo passo é entender seu orçamento. Muitas pessoas sabem quanto recebem por mês, mas não sabem quanto realmente gastam. Essa diferença pode ser justamente uma das razões pelas quais as dívidas continuam aumentando. Durante pelo menos 30 dias, registre absolutamente todos os gastos. Mercado, aluguel, energia elétrica, água, transporte, combustível, telefone, assinaturas, restaurantes, aplicativos, compras pela internet, lazer e até pequenos gastos devem entrar na conta. Não existe gasto pequeno quando ele se repete dezenas de vezes durante o mês. Ao final desse período, classifique as despesas em três grupos: essenciais, importantes e supérfluas. As despesas essenciais são aquelas necessárias para manter a vida funcionando. As importantes podem ser reduzidas ou ajustadas. Já as supérfluas são aquelas que podem ser temporariamente eliminadas enquanto você reorganiza sua vida financeira. O objetivo não é deixar de viver, mas criar espaço no orçamento para que o dinheiro volte a trabalhar a seu favor.
Faça um orçamento realista
Um orçamento eficiente não é aquele que parece perfeito no papel. É aquele que você consegue cumprir todos os meses. Se sua renda líquida é de R$ 4.000, por exemplo, não adianta montar um orçamento baseado em uma renda de R$ 5.000 que talvez apareça com horas extras, comissões ou trabalhos eventuais. Trabalhe com a renda que realmente entra no seu bolso. Em seguida, desconte as despesas essenciais e determine quanto poderá ser direcionado para as dívidas. Se o orçamento estiver negativo, isso significa que existe um problema estrutural que precisa ser corrigido. Nesse caso, será necessário reduzir despesas, aumentar a renda ou fazer as duas coisas simultaneamente. Uma regra importante é não assumir novas parcelas durante esse período. Comprar algo parcelado pode parecer barato quando analisamos apenas o valor mensal, mas várias pequenas parcelas podem comprometer uma parte significativa da renda futura. O objetivo agora é recuperar espaço no orçamento.
Pare de aumentar a dívida
Parece óbvio, mas essa é uma das etapas mais difíceis. Não adianta negociar uma dívida de R$ 10 mil e, ao mesmo tempo, continuar utilizando o cartão de crédito sem controle. Também não adianta pagar um empréstimo e contratar outro para financiar despesas do mês seguinte. Se o dinheiro que entra não é suficiente para cobrir o custo de vida, o problema precisa ser resolvido na origem. Durante o processo de reorganização, considere reduzir ou suspender temporariamente o uso do cartão de crédito, evitar compras parceladas e não utilizar o limite do cheque especial como se fosse parte da renda. Crédito não representa dinheiro disponível. É dinheiro que terá de ser devolvido, normalmente com juros. Uma das maiores mudanças na vida financeira acontece quando a pessoa deixa de pensar apenas em “quanto cabe na parcela” e passa a pensar em “quanto essa compra vai custar no total e como ela afetará meu orçamento”.
Negocie suas dívidas
Depois de organizar as informações, chegou o momento de negociar. Muitas instituições financeiras oferecem condições diferentes para clientes que desejam regularizar débitos atrasados. Dependendo da situação, pode haver redução de juros, descontos, mudança no prazo ou condições especiais para pagamento. Antes de aceitar qualquer proposta, porém, faça as contas. Uma parcela menor nem sempre significa uma negociação melhor. Se o prazo aumentar muito, o valor total pago poderá ser significativamente maior. Compare o valor original da dívida, os juros, o desconto oferecido, o número de parcelas e o custo total do acordo. Quando houver mais de uma opção, escolha aquela que realmente cabe no seu orçamento. Não aceite uma parcela que comprometa todo o seu dinheiro disponível. Uma negociação sustentável é aquela que você consegue pagar até o final. Assumir um acordo impossível e voltar a atrasá-lo pode colocar você novamente no mesmo problema.
Não use uma dívida para esconder outra
Quando as contas apertam, pode surgir a tentação de contratar um novo empréstimo para pagar dívidas antigas. Em algumas situações, isso pode fazer sentido, principalmente quando o novo crédito possui juros muito menores e melhora efetivamente as condições da dívida. Mas essa decisão precisa ser analisada com cuidado. Trocar uma dívida cara por outra mais barata é diferente de simplesmente pegar dinheiro emprestado para continuar gastando. Antes de contratar qualquer crédito, compare o Custo Efetivo Total, conhecido como CET, e não apenas a taxa de juros anunciada. O CET permite avaliar o custo completo da operação, incluindo encargos e outros custos. Se o novo empréstimo apenas aumentar o prazo sem reduzir significativamente o custo ou resolver o problema do orçamento, ele pode apenas adiar a dificuldade. O objetivo deve ser reorganizar a dívida, não prolongar o ciclo de endividamento.
Procure aumentar sua renda
Cortar gastos é importante, mas existe um limite para o quanto uma pessoa consegue economizar. Depois de eliminar desperdícios, pode ser necessário buscar novas fontes de renda. Trabalhos temporários, prestação de serviços, venda de objetos que não são mais utilizados, atividades como freelancer, aulas particulares, produção de conteúdo ou pequenos negócios podem gerar recursos adicionais. O dinheiro extra deve ter um destino definido antes mesmo de entrar. Durante a fase de recuperação financeira, uma boa estratégia é direcionar a maior parte dessa renda extraordinária para o pagamento das dívidas prioritárias. Isso reduz o tempo necessário para sair do vermelho. No entanto, é importante separar renda extra de renda permanente. Se uma pessoa recebe um valor adicional apenas uma vez, não deve criar uma nova despesa fixa baseada nesse dinheiro. A renda extraordinária pode acelerar a recuperação, enquanto o orçamento mensal deve continuar baseado na renda recorrente.
Escolha uma estratégia para quitar as dívidas
Existem diferentes métodos para organizar a quitação das dívidas. Um deles é o chamado método avalanche, no qual você concentra o maior esforço na dívida com os juros mais altos enquanto mantém os pagamentos mínimos das demais. Depois que a primeira dívida é eliminada, o dinheiro que estava sendo utilizado nela é direcionado para a próxima. Essa estratégia tende a reduzir o custo total dos juros. Outra possibilidade é o método bola de neve, que prioriza as menores dívidas. A vantagem está na sensação de progresso: eliminar rapidamente pequenos débitos pode aumentar a motivação para continuar. O mais importante é escolher uma estratégia que você consiga seguir. Independentemente do método, existe uma regra fundamental: não abandonar os pagamentos das demais obrigações enquanto concentra esforços em uma dívida específica. A organização evita que o problema simplesmente migre de um credor para outro.
Crie uma reserva de emergência depois de estabilizar as contas
Quem está endividado pode pensar que todo dinheiro disponível deve ser utilizado para quitar as dívidas. Em muitos casos, porém, é importante construir pelo menos uma pequena reserva depois que as contas estiverem estabilizadas. Isso porque imprevistos acontecem. Um problema no carro, uma despesa doméstica inesperada ou uma redução temporária da renda podem levar uma pessoa novamente ao cartão de crédito ou ao cheque especial. A reserva de emergência existe justamente para evitar que um imprevisto vire uma nova dívida. No início, não é necessário pensar em acumular uma grande quantia imediatamente. O objetivo é criar o hábito de separar dinheiro e, gradualmente, aumentar a reserva. Depois que as dívidas caras forem eliminadas, a prioridade pode passar a ser construir uma reserva equivalente a alguns meses das despesas essenciais, de acordo com a estabilidade da renda e a realidade de cada pessoa.
Aprenda a diferenciar desejo de necessidade
Uma das mudanças mais importantes para quem deseja organizar a vida financeira é aprender a tomar decisões de consumo de maneira consciente. Isso não significa deixar de comprar ou eliminar completamente o lazer. Significa entender a diferença entre aquilo que é necessário e aquilo que é desejado. Antes de uma compra, faça algumas perguntas simples: eu realmente preciso disso? Tenho dinheiro disponível para pagar? Essa compra estava prevista no orçamento? Se eu não comprar agora, o que acontece? Estou comprando porque preciso ou porque estou tentando aliviar uma ansiedade, acompanhar outras pessoas ou aproveitar uma promoção? Essas perguntas podem parecer simples, mas ajudam a interromper o comportamento automático de consumo. Uma promoção só representa economia quando você realmente precisava do produto e tinha condições de pagá-lo. Comprar algo que não estava previsto apenas porque está com desconto continua sendo uma despesa.
Organize seu dinheiro no dia em que receber
Uma técnica simples para melhorar a organização financeira é definir antecipadamente o destino do dinheiro. Em vez de receber o salário e gastar durante o mês esperando descobrir o que sobrou, estabeleça as prioridades primeiro. Separe o valor das despesas essenciais, das dívidas e, quando possível, da reserva financeira. O restante será destinado ao consumo e ao lazer. Essa inversão muda completamente a lógica. Em vez de economizar aquilo que sobrar, você passa a gastar aquilo que foi planejado depois de cumprir suas prioridades. Para quem recebe salário em uma única data, essa organização pode ser feita mensalmente. Para quem recebe semanalmente ou possui renda variável, pode ser necessário adaptar o planejamento. O importante é que cada real tenha uma função. Quando o dinheiro não possui destino, ele tende a desaparecer em pequenas decisões tomadas ao longo do mês.
Cuidado com as pequenas despesas
Um café, um lanche, uma assinatura ou uma compra rápida podem parecer insignificantes individualmente. O problema aparece quando esses gastos são repetidos. Imagine que uma pessoa gaste R$ 20 por dia em pequenas compras durante 25 dias. No final do mês, serão R$ 500. Em um ano, o valor chegaria a R$ 6.000, sem considerar qualquer rendimento que esse dinheiro poderia ter gerado. Isso não significa que todo café precisa ser eliminado. O ponto é perceber o efeito acumulado dos gastos recorrentes. Faça uma análise dos últimos meses e procure despesas que continuam sendo pagas mesmo quando já não fazem sentido. Assinaturas pouco utilizadas, tarifas desnecessárias, compras impulsivas e serviços duplicados podem representar uma oportunidade de liberar dinheiro para o orçamento. Às vezes, a solução não está em cortar uma grande despesa, mas em eliminar dezenas de pequenos vazamentos.
Estabeleça metas financeiras
Organizar a vida financeira fica mais fácil quando existe um objetivo concreto. “Quero economizar dinheiro” é uma meta vaga. “Quero quitar R$ 8 mil em dívidas em 12 meses” é uma meta mensurável. Depois de definir o objetivo, divida o valor em etapas menores. Se a meta é quitar R$ 8 mil em um ano, será necessário encontrar uma maneira de direcionar, em média, cerca de R$ 667 por mês para essa finalidade, considerando que juros e condições da dívida podem alterar o cálculo real. Acompanhe a evolução mensalmente. Uma planilha simples pode mostrar quanto foi pago, quanto ainda falta e quanto tempo resta. Visualizar o progresso ajuda a manter a disciplina. Depois da primeira meta, crie a próxima: montar a reserva de emergência, economizar para uma compra à vista ou começar a investir. A vida financeira deve evoluir de acordo com novas etapas.
O que fazer depois de quitar as dívidas?
Quitar uma dívida é uma grande conquista, mas não significa que o planejamento financeiro terminou. Na verdade, é justamente nesse momento que começa uma nova fase. O dinheiro que antes era utilizado para pagar parcelas pode passar a construir patrimônio. Uma pessoa que direcionava R$ 800 por mês para quitar dívidas pode, depois de eliminá-las, manter o mesmo hábito e direcionar esse valor para uma reserva de emergência ou investimentos adequados aos seus objetivos. O perigo é aumentar imediatamente o padrão de vida. Se todo aumento de renda for transformado em novas despesas, a pessoa pode voltar ao mesmo ciclo. Uma estratégia mais saudável é aumentar gradualmente o consumo enquanto aumenta também a capacidade de poupar e investir. O objetivo não é simplesmente ganhar mais dinheiro, mas fazer com que uma parcela cada vez maior da renda contribua para a construção de segurança financeira.
Organizar a vida financeira é um processo
É importante entender que sair das dívidas não acontece de um dia para o outro. Algumas pessoas conseguem resolver a situação em poucos meses. Outras precisam de anos, dependendo do tamanho das dívidas, da renda e das condições de negociação. Comparar sua situação com a de outras pessoas pode gerar frustração e não ajuda na solução. O que realmente importa é melhorar a situação em relação ao mês anterior. Se a dívida está diminuindo, o orçamento está equilibrado e novos débitos não estão sendo criados, existe progresso. Mesmo pequenas mudanças podem produzir resultados importantes quando são mantidas durante muito tempo. A organização financeira não depende de uma decisão isolada, mas de uma sequência de decisões melhores. Cada conta registrada, cada compra planejada, cada dívida negociada e cada valor economizado contribui para mudar a trajetória financeira.
Um plano simples para começar hoje
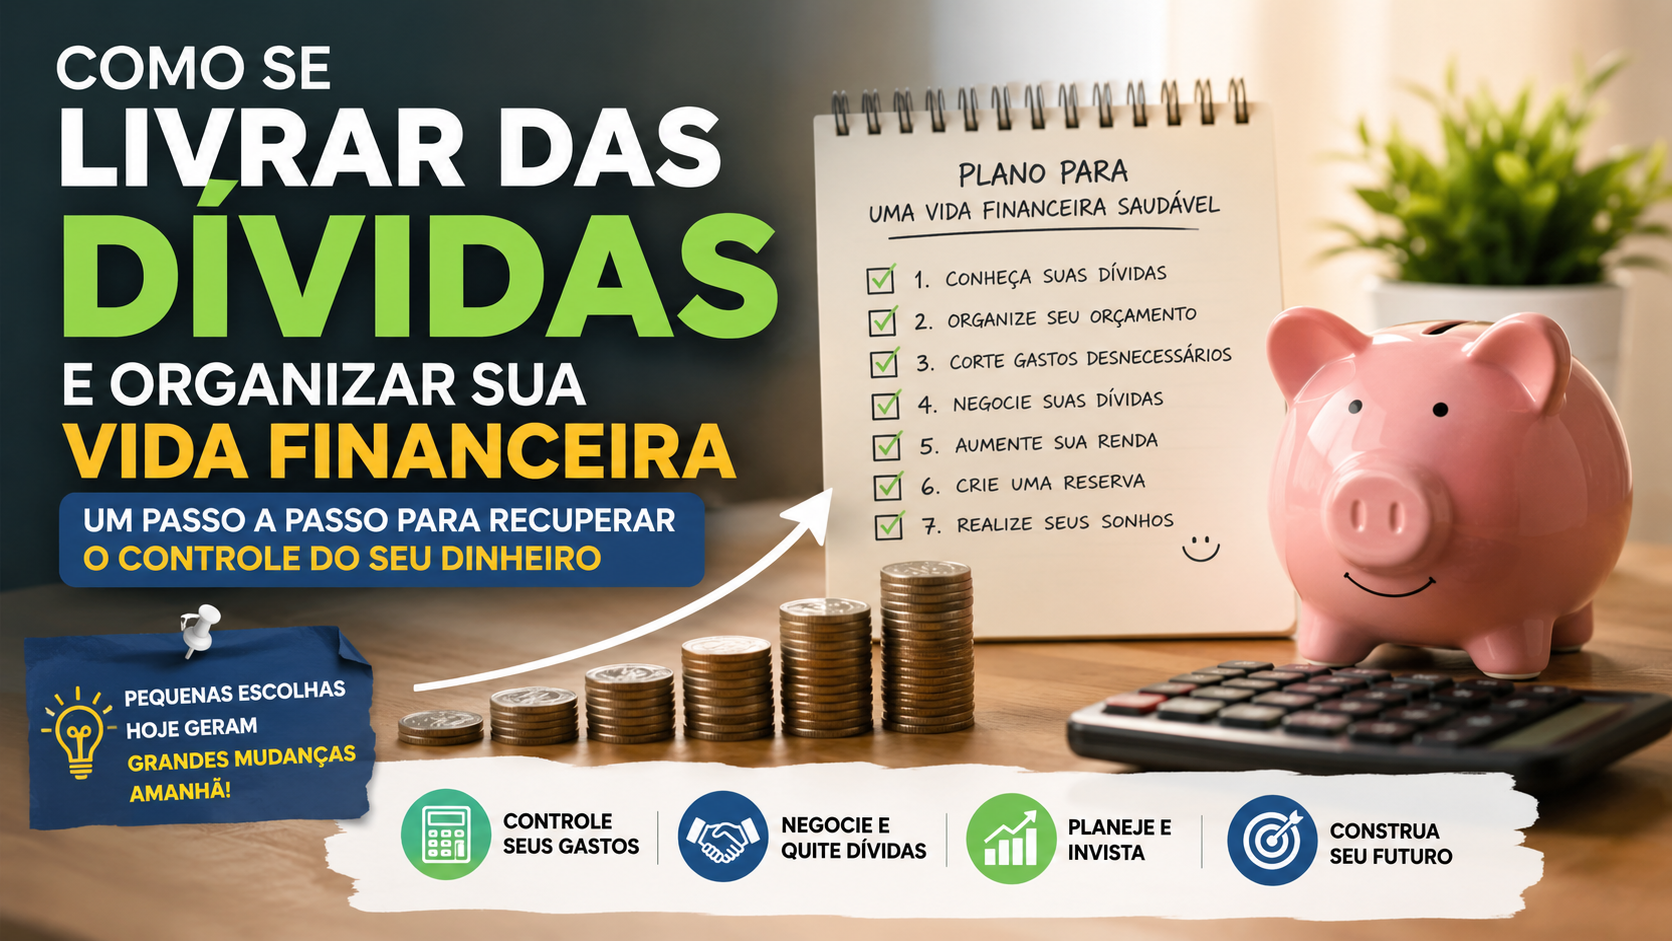
Se você não sabe por onde começar, siga uma sequência simples. Primeiro, liste todas as suas dívidas e descubra quanto realmente deve. Segundo, registre seus gastos e descubra para onde sua renda está indo. Terceiro, corte ou reduza despesas que não são essenciais. Quarto, escolha as dívidas prioritárias, principalmente aquelas com juros elevados. Quinto, negocie condições que realmente caibam no orçamento. Sexto, procure aumentar sua renda sempre que possível. Sétimo, evite novas dívidas durante o processo. Oitavo, acompanhe mensalmente sua evolução. Depois que as dívidas forem controladas, comece a construir uma reserva de emergência e, posteriormente, avalie investimentos de acordo com seus objetivos e perfil. O mais importante é começar. Não é necessário esperar o próximo salário, o próximo ano ou uma grande mudança na renda. O primeiro passo pode ser simplesmente abrir uma planilha e escrever todos os números.
Conclusão: o objetivo não é apenas sair das dívidas
Livrar-se das dívidas é apenas a primeira etapa de uma transformação financeira maior. O verdadeiro objetivo é construir uma relação mais organizada com o dinheiro, na qual você saiba quanto ganha, quanto gasta, quanto deve, quanto pode economizar e quais são seus próximos objetivos. O endividamento costuma crescer quando existe falta de planejamento, crédito utilizado sem controle e ausência de acompanhamento. Da mesma forma, a organização financeira é construída por meio de pequenas atitudes repetidas. Comece conhecendo seus números, organize suas prioridades, negocie o que for necessário, controle seus gastos e evite criar novas dívidas. Depois, transforme o dinheiro que antes era usado para apagar problemas em uma ferramenta para construir segurança e patrimônio. A mudança pode parecer lenta no começo, mas cada dívida eliminada representa mais liberdade, cada parcela encerrada abre espaço no orçamento e cada valor poupado aumenta sua capacidade de enfrentar o futuro. O controle financeiro começa quando você decide olhar para os números — e continua quando transforma esse conhecimento em decisões melhores todos os meses.